Istilah fintech semakin sering muncul dalam percakapan sehari-hari masyarakat Indonesia, mulai dari pembayaran memakai kode QR di warung, dompet digital, hingga pengajuan pinjaman melalui aplikasi. Kehadiran layanan berbasis teknologi ini dinilai mengubah cara masyarakat mengakses produk keuangan yang sebelumnya identik dengan kantor cabang bank dan tumpukan dokumen.
Di sisi lain, pertumbuhan cepat industri ini juga memunculkan tantangan baru, mulai dari maraknya penawaran pinjaman online ilegal hingga persoalan perlindungan data pribadi konsumen. Berikut penjelasan ringkas mengenai apa itu fintech dan bagaimana perannya dalam mendorong inklusi keuangan.
Apa itu fintech?
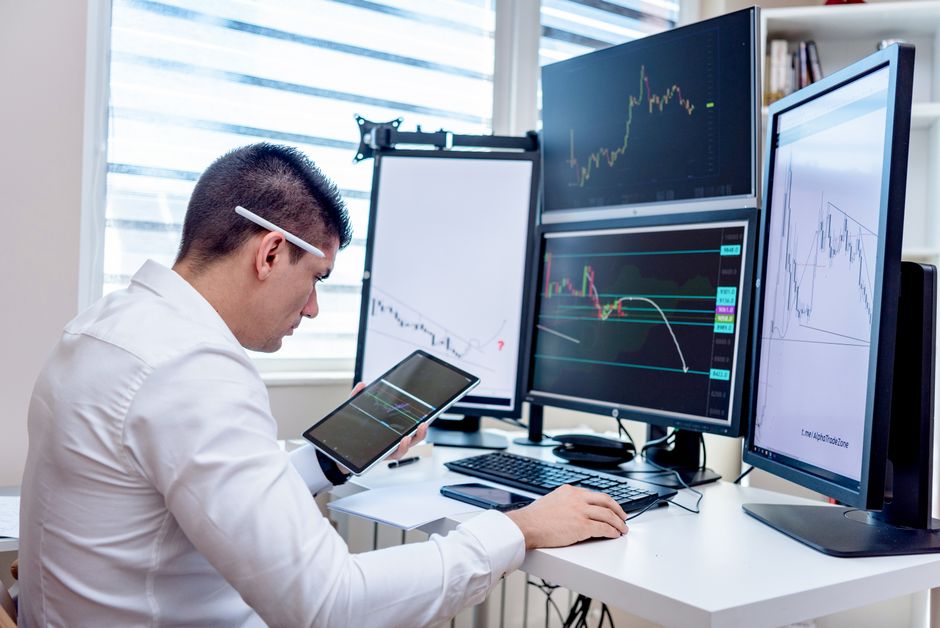
Fintech adalah singkatan dari financial technology atau teknologi finansial, yakni pemanfaatan teknologi digital untuk menyediakan, mempermudah, dan memperluas layanan keuangan. Layanan yang sebelumnya dijalankan secara manual oleh lembaga keuangan konvensional kini dapat diakses melalui aplikasi di ponsel, dengan proses verifikasi dan pencatatan yang berlangsung secara daring.
Fintech bukan satu jenis produk tunggal, melainkan sebuah ekosistem dengan beragam model bisnis. Beberapa kategori yang umum dijumpai di Indonesia antara lain:
- Sistem pembayaran digital: dompet elektronik, transfer daring, dan pembayaran berbasis kode QR standar nasional (QRIS).
- Layanan pendanaan bersama (peer-to-peer lending): mempertemukan pemberi dana dengan peminjam, termasuk pelaku usaha mikro, melalui platform digital.
- Urun dana atau securities crowdfunding: memungkinkan usaha kecil menghimpun modal dari banyak investor ritel.
- Insurtech: penjualan dan pengelolaan produk asuransi secara digital, termasuk asuransi mikro dengan premi kecil.
- Wealthtech: aplikasi investasi reksa dana, surat berharga negara, hingga emas digital dengan nominal awal yang relatif terjangkau.
- Layanan pendukung: penilaian kredit alternatif (credit scoring), agregator produk keuangan, serta teknologi kepatuhan dan verifikasi identitas.
Mengapa inklusi keuangan penting?
Inklusi keuangan merujuk pada ketersediaan akses masyarakat terhadap produk dan layanan keuangan formal yang sesuai kebutuhan, dengan biaya terjangkau dan cara yang aman. Konsep ini mencakup tidak hanya kepemilikan rekening, tetapi juga akses terhadap tabungan, kredit, asuransi, investasi, dan sistem pembayaran.
Otoritas Jasa Keuangan (OJK) secara berkala mengukur kondisi tersebut melalui Survei Nasional Literasi dan Inklusi Keuangan. Hasil survei tahun-tahun terakhir menunjukkan indeks inklusi keuangan nasional berada di kisaran tujuh puluh sampai delapan puluh persen, namun indeks literasi keuangan tercatat lebih rendah. Perbedaan angka antarperiode juga dipengaruhi penyesuaian metodologi survei, sehingga perbandingan langsung antartahun perlu dilakukan secara hati-hati.
Kesenjangan antara akses dan pemahaman itu menjadi catatan penting: sebagian pengguna sudah memakai produk keuangan digital tanpa memahami sepenuhnya risiko, biaya, dan konsekuensi hukumnya.
Kontribusi fintech terhadap akses keuangan
Fintech dinilai membantu memperluas akses keuangan setidaknya melalui beberapa jalur. Pertama, faktor jangkauan geografis. Layanan digital tidak bergantung pada keberadaan kantor cabang, sehingga penduduk di wilayah dengan infrastruktur perbankan terbatas berpeluang mengakses layanan selama tersedia jaringan internet.
Kedua, penurunan hambatan administratif. Nominal transaksi dan investasi minimum yang kecil, serta proses pembukaan akun yang lebih sederhana, membuat produk keuangan lebih terjangkau bagi pekerja informal dan pelaku usaha mikro yang sebelumnya sulit memenuhi persyaratan agunan atau riwayat kredit.
Ketiga, digitalisasi transaksi harian. Adopsi pembayaran berbasis QR oleh pedagang kecil menghasilkan jejak transaksi yang dapat menjadi dasar penilaian kelayakan kredit. Riwayat digital ini berpotensi membuka akses pembiayaan bagi usaha yang tidak memiliki laporan keuangan formal.
Keempat, efisiensi biaya. Otomatisasi proses menekan biaya operasional penyedia layanan, yang pada tingkat tertentu dapat diteruskan kepada konsumen dalam bentuk biaya administrasi lebih rendah.
Kerangka pengawasan di Indonesia
Pengawasan sektor fintech di Indonesia dibagi berdasarkan jenis kegiatannya. Bank Indonesia berwenang pada ranah sistem pembayaran, termasuk uang elektronik dan penyelenggara jasa pembayaran. Sementara OJK mengawasi layanan pendanaan bersama, urun dana, inovasi teknologi sektor keuangan, serta produk asuransi dan investasi digital.
Penguatan kewenangan tersebut turut ditopang Undang-Undang Pengembangan dan Penguatan Sektor Keuangan yang mengatur ulang berbagai aspek industri keuangan, termasuk aktivitas berbasis teknologi. Regulator secara berkala menerbitkan daftar penyelenggara berizin dan mengingatkan masyarakat untuk memverifikasi status legalitas sebuah platform sebelum menggunakannya.
Risiko yang perlu diwaspadai
Perluasan akses tidak otomatis berarti perlindungan konsumen membaik. Beberapa risiko yang berulang dilaporkan antara lain:
- Penawaran pinjaman online ilegal dengan bunga dan denda tidak transparan serta praktik penagihan yang melanggar aturan.
- Penyalahgunaan data pribadi, termasuk permintaan akses berlebihan pada aplikasi.
- Kemudahan berutang yang mendorong konsumsi di luar kemampuan bayar, khususnya pada layanan bayar nanti (buy now pay later).
- Penipuan berkedok investasi digital yang menjanjikan keuntungan tetap dalam waktu singkat.
Untuk mengurangi risiko, konsumen disarankan memeriksa status izin penyelenggara pada kanal resmi OJK atau Bank Indonesia, membaca perjanjian dan skema biaya sebelum menyetujui layanan, membatasi izin akses aplikasi, serta menyesuaikan besaran cicilan dengan kemampuan penghasilan bulanan. Pengaduan dapat disampaikan melalui saluran layanan konsumen resmi regulator.
Tantangan ke depan
Sejumlah pekerjaan rumah masih menghadang, mulai dari pemerataan infrastruktur internet, kesenjangan literasi digital antarwilayah dan antarkelompok usia, hingga kebutuhan penyelarasan aturan perlindungan data pribadi. Selain itu, keberlanjutan bisnis penyelenggara fintech menjadi perhatian tersendiri setelah periode konsolidasi industri.
Karena itu, banyak pihak menekankan bahwa inklusi keuangan yang bermakna tidak berhenti pada jumlah pengguna terdaftar, melainkan pada seberapa besar layanan tersebut membantu masyarakat mengelola risiko, menabung, dan mengembangkan usaha secara berkelanjutan.